Im System sind noch 50 Artikel verfügbar, im Regal liegen allerdings nur 43. Solche Bestandsabweichungen können zu Fehlbestellungen, verzögerten Lieferungen und unnötigen Kosten führen. Eine Inventur hilft dabei, Unterschiede zwischen dokumentierten und tatsächlich vorhandenen Beständen aufzudecken.
Ihr Nutzen geht über das reine Zählen hinaus: Verlässliche Bestandsdaten unterstützen Einkauf, Lagerorganisation und Auftragsabwicklung. Dafür müssen die Ergebnisse sorgfältig dokumentiert und sämtliche Warenbewegungen im Alltag nachvollziehbar erfasst werden.
In diesem Beitrag erfahren Sie, was eine Inventur ist, wie sie im Lager abläuft und welche Maßnahmen dauerhaft zu einer höheren Bestandsgenauigkeit beitragen.
Was ist eine Inventur?
Die Inventur ist die systematische Erfassung der vorhandenen Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bildet eine Grundlage für das Inventar und den Jahresabschluss.
Bei einer Inventur im Lager steht die Bestandsaufnahme der Vorräte im Mittelpunkt. Dazu gehören beispielsweise Handelswaren, Rohstoffe, Hilfsstoffe sowie unfertige und fertige Erzeugnisse. Körperliche Bestände werden insbesondere durch Zählen, Wiegen oder Messen aufgenommen.
Anschließend werden die ermittelten Mengen mit den Aufzeichnungen der Warenwirtschaft oder Buchhaltung verglichen. So lässt sich feststellen, ob der tatsächliche Bestand mit dem dokumentierten Bestand übereinstimmt.
Was ist der Unterschied zwischen Inventur und Inventar?
Die Begriffe bezeichnen unterschiedliche Dinge:
-
Inventur: der Vorgang der Bestandsaufnahme.
-
Inventar: das daraus hervorgehende detaillierte Verzeichnis der Vermögensgegenstände und Schulden nach Art, Menge beziehungsweise Wert.
Die Inventur liefert somit die Informationen, aus denen das Inventar erstellt wird.
Inventur und Bestandsführung: Was wird laufend aktualisiert?
Die Inventur überprüft Bestände. Die laufende Bestandsführung dokumentiert dagegen Veränderungen durch Wareneingänge, Entnahmen, Umlagerungen oder Retouren.
Aktuell gehalten werden im Tagesgeschäft vor allem die Bestandsdaten. Inventuren und ergänzende Bestandskontrollen prüfen, ob diese Aufzeichnungen mit der Realität übereinstimmen.
Ein digital angezeigter Lagerbestand ist deshalb nur dann verlässlich, wenn auch die zugrunde liegenden Warenbewegungen vollständig und korrekt erfasst werden.
Warum ist eine Inventur wichtig?
Eine sorgfältige Bestandsaufnahme schafft Transparenz. Sie zeigt, welche Waren tatsächlich vorhanden sind, wo Abweichungen bestehen und an welchen Stellen die Lagerprozesse verbessert werden sollten.
Lieferfähigkeit zuverlässiger planen
Wenn Artikel im System verfügbar erscheinen, tatsächlich aber fehlen, können Aufträge nicht wie vorgesehen bearbeitet werden. Genaue Bestandsdaten unterstützen verlässliche Lieferzusagen und eine rechtzeitige Nachbeschaffung.
Dabei ist zu unterscheiden zwischen physisch vorhandenen und frei verfügbaren Mengen. Reservierte, beschädigte oder gesperrte Ware steht nicht automatisch für neue Aufträge bereit.
Bestandsdifferenzen erkennen
Abweichungen können verschiedene Ursachen haben: nicht gebuchte Entnahmen, falsche Mengeneinheiten, Verwechslungen, Beschädigungen oder fehlerhafte Wareneingänge.
Eine Inventur macht diese Differenzen sichtbar. Die anschließende Ursachenanalyse hilft, wiederkehrende Fehler zu vermeiden.
Überbestände und Kapitalbindung reduzieren
Zu hohe Bestände belegen Lagerfläche und binden finanzielle Mittel. Eine Bestandsaufnahme kann solche Mengen sichtbar machen. Ob es sich tatsächlich um Überbestände handelt, ergibt sich allerdings erst im Vergleich mit Verbrauch, Nachfrage und Wiederbeschaffungszeiten.
Deshalb sollten Inventurergebnisse gemeinsam mit Bewegungsdaten ausgewertet werden.
Einkauf und Lagerorganisation verbessern
Verlässliche Mengenangaben erleichtern die Planung von Bestellungen und Nachschub. Gleichzeitig wird erkennbar, ob Artikel sinnvoll verteilt sind oder sich Bestände unnötig auf viele Lagerplätze verteilen.
Weitere Ansatzpunkte für wirtschaftliche Warenflüsse finden Sie in unserem Ratgeber zu den Logistikzielen und ihrer praktischen Umsetzung.
Wer muss eine Inventur durchführen?
Für Kaufleute sieht § 240 HGB grundsätzlich die Aufstellung eines Inventars zu Beginn des Handelsgewerbes und zum Schluss jedes Geschäftsjahres vor. Unter bestimmten Voraussetzungen bestehen Befreiungen, beispielsweise für bestimmte Einzelkaufleute nach § 241a HGB.
Ob eine Inventurpflicht besteht und welches Verfahren verwendet werden kann, hängt von den jeweiligen rechtlichen und betrieblichen Voraussetzungen ab. Nicht jedes Unternehmen unterliegt denselben Pflichten.
Unabhängig davon sind regelmäßige Bestandskontrollen auch für kleinere Betriebe sinnvoll: Sie verbessern den Überblick über Waren, Materialien und verfügbare Mengen.
Welche Inventurverfahren gibt es?
Bei Inventurverfahren muss zwischen dem Zeitpunkt und der Art der Bestandsaufnahme unterschieden werden.
Stichtagsinventur
Bei der Stichtagsinventur werden die Bestände auf einen festgelegten Stichtag bezogen ermittelt. Eine zeitnahe körperliche Aufnahme erfordert, dass zwischenzeitliche Bestandsveränderungen nachvollziehbar berücksichtigt werden.
Für die Organisation bedeutet das: Zählbereiche, Zuständigkeiten und der Umgang mit Warenbewegungen müssen vorab feststehen.
Permanente Inventur
Bei der permanenten Inventur können körperliche Bestandsaufnahmen unter den entsprechenden Voraussetzungen über das Geschäftsjahr verteilt werden. Grundlage ist eine ordnungsgemäße laufende Bestandsführung, aus der sich der Bestand zum Abschlussstichtag zuverlässig ableiten lässt.
Eine Software allein macht aus der Bestandsverwaltung noch keine permanente Inventur. Erforderlich sind auch geeignete Aufnahme-, Kontroll- und Dokumentationsprozesse.
Zeitverschobene Inventur
Unter den Voraussetzungen des § 241 HGB kann die Bestandsaufnahme innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Geschäftsjahresende erfolgen.
Der Bestand muss dabei nach einem zulässigen Verfahren wertmäßig auf den Abschlussstichtag fortgeschrieben oder zurückgerechnet werden.
Stichprobeninventur
Eine Stichprobeninventur ermittelt Bestände mithilfe anerkannter mathematisch-statistischer Verfahren. Ihr Aussagewert muss einer vollständigen körperlichen Bestandsaufnahme gleichkommen.
Das gelegentliche Nachzählen einzelner Artikel ist deshalb nicht automatisch eine zulässige Stichprobeninventur.
Inventur durchführen: Der Ablauf in fünf Schritten
1. Inventur vorbereiten und Verantwortlichkeiten festlegen
Bestimmen Sie den Umfang, den Zeitpunkt und die Zuständigkeiten der Bestandsaufnahme. Teilen Sie das Lager in klar abgegrenzte Zählbereiche auf und legen Sie fest, wie die Ergebnisse erfasst werden.
Zur Vorbereitung gehören insbesondere:
-
Vollständige Artikel- und Lagerplatzdaten
-
Einheitliche Mengeneinheiten
-
Eindeutige Zählanweisungen
-
Geeignete Zähllisten oder mobile Erfassungsgeräte
-
Festgelegte Regeln für Warenbewegungen während der Aufnahme
-
Eine gesonderte Kennzeichnung von Fremdbeständen, Retouren und beschädigter Ware
Wichtig ist außerdem, alle relevanten Lagerorte einzubeziehen. Dazu können Nebenräume, Bereitstellungsflächen und externe Lagerplätze gehören.
2. Lagerplätze ordnen und eindeutig kennzeichnen
Unübersichtliche Stellplätze erhöhen das Risiko, Waren zu übersehen oder doppelt zu zählen. Ordnen Sie deshalb Artikel, trennen Sie leicht verwechselbare Varianten und prüfen Sie die Lagerplatzbeschriftung.
Ein Lagerplatzcode kann beispielsweise Gang, Regalfeld, Ebene und Position abbilden. Entscheidend ist, dass jede Adresse eindeutig ist und mit den hinterlegten Daten übereinstimmt.
Wie sich eine solche Systematik aufbauen lässt, zeigt unser Beitrag Lagerregaletiketten richtig einsetzen und Lagerplätze kennzeichnen.
3. Tatsächliche Bestände aufnehmen
Erfassen Sie die vorhandenen Waren nach dem festgelegten Verfahren. Prüfen Sie dabei Artikelnummer, Variante, Menge und Mengeneinheit.
Ein häufiger Fehler entsteht durch unterschiedliche Verpackungseinheiten: Zehn Kartons sind nicht gleich zehn Stück. Enthält jeder Karton zwölf Artikel, muss diese Umrechnung eindeutig dokumentiert werden.
Bereits gezählte Bereiche sollten erkennbar abgeschlossen sein. Warenbewegungen während der Aufnahme müssen unterbunden oder so dokumentiert werden, dass keine Doppelzählungen oder Auslassungen entstehen.
4. Sollbestand und Istbestand vergleichen
Der Sollbestand ist die dokumentierte Menge. Der Istbestand ist die tatsächlich ermittelte Menge.
Bei Abweichungen sollten zunächst Zählfehler, falsche Lagerplätze und noch nicht verbuchte Bewegungen geprüft werden. Auffällige Positionen werden erneut kontrolliert.
Bestandskorrekturen sollten erst nach Prüfung und Freigabe erfolgen. Dabei muss nachvollziehbar bleiben, warum eine Änderung vorgenommen wurde.
5. Ergebnisse dokumentieren und Ursachen beheben
Halten Sie Zählergebnisse, Differenzen, Prüfungen und Korrekturen nachvollziehbar fest. Leiten Sie daraus konkrete Verbesserungen ab.
Treten beispielsweise regelmäßig Abweichungen bei Retouren auf, sollte der Rücknahmeprozess überprüft werden. Werden Varianten verwechselt, können eine deutlichere Kennzeichnung oder getrennte Lagerplätze helfen.
Inventurbeispiel: So werden Bestandsdifferenzen sichtbar
Das folgende vereinfachte Beispiel zeigt den Mengenabgleich in einem Ersatzteillager:
| Artikel | Lagerplatz | Einheit | Sollbestand | Istbestand | Differenz |
|---|---|---|---|---|---|
| Schraubenset M8 | A-01-02 | Set | 120 | 116 | −4 |
| Montagewinkel | A-02-01 | Stück | 80 | 80 | 0 |
| Kunststoffbehälter | B-01-03 | Stück | 45 | 47 | +2 |
Die Differenz berechnet sich als Istbestand minus Sollbestand.
Bei den Schraubensets fehlen gegenüber der Aufzeichnung vier Sets. Bei den Kunststoffbehältern sind zwei Stück mehr vorhanden als dokumentiert. Beide Abweichungen müssen geprüft werden, bevor die Bestände angepasst werden.
Für eine nachvollziehbare Erfassung sind zusätzlich Aufnahmezeitpunkt, verantwortliche Person und gegebenenfalls Charge, Seriennummer oder Warenzustand sinnvoll. Die Bewertung der Bestände erfolgt anhand der maßgeblichen Bewertungsregeln; der Verkaufspreis ist dafür nicht automatisch der richtige Ansatz.
Wie bleiben Lagerbestände nach der Inventur aktuell?
Warenbewegungen zeitnah buchen
Wareneingänge, Entnahmen, Umlagerungen und Retouren sollten möglichst direkt beim jeweiligen Vorgang erfasst werden.
Wer Bewegungen erst später gesammelt nachträgt, erhöht das Risiko vergessener oder falsch zugeordneter Buchungen. Klare Zuständigkeiten sind dabei ebenso wichtig wie eine geeignete Software.
Artikel und Lagerplätze gemeinsam erfassen
Barcodegestützte Prozesse können manuelle Eingabefehler reduzieren. Werden Artikel und Zielplatz beim Einlagern gemeinsam erfasst, lässt sich die Verbindung zwischen Ware und Standort nachvollziehen.
Bei einer Umlagerung muss diese Zuordnung entsprechend aktualisiert werden.
Kritische Artikel häufiger kontrollieren
Hochwertige, stark bewegte oder häufig fehlerhafte Positionen verdienen besondere Aufmerksamkeit. Ergänzende, über das Jahr verteilte Kontrollen können helfen, Abweichungen früher zu entdecken.
Diese Kontrollen unterstützen die Bestandsgenauigkeit. Ob sie Bestandteil eines zulässigen Inventurverfahrens sind, muss gesondert beurteilt werden.
Retouren und gesperrte Ware getrennt führen
Zurückgesendete Ware sollte erst nach Prüfung wieder als verfügbar gelten. Beschädigte oder gesperrte Artikel benötigen einen eindeutig erkennbaren Status.
Die physische Trennung und die passende Buchung im System verhindern, dass solche Bestände versehentlich erneut ausgeliefert werden.
Software passend zur Lagerkomplexität einsetzen
Bei wenigen Artikeln und überschaubaren Bewegungen kann eine sorgfältig geführte Tabelle für die operative Übersicht ausreichen. Mit steigender Artikelzahl, mehreren Lagerorten und häufigen Buchungen wird eine geeignete Warenwirtschaft oder Lagerverwaltungssoftware zunehmend hilfreich.
Entscheidend ist nicht allein die Größe des Unternehmens, sondern die Komplexität der Prozesse. Auch ein modernes System bleibt auf korrekte Stammdaten und konsequente Nutzung angewiesen.
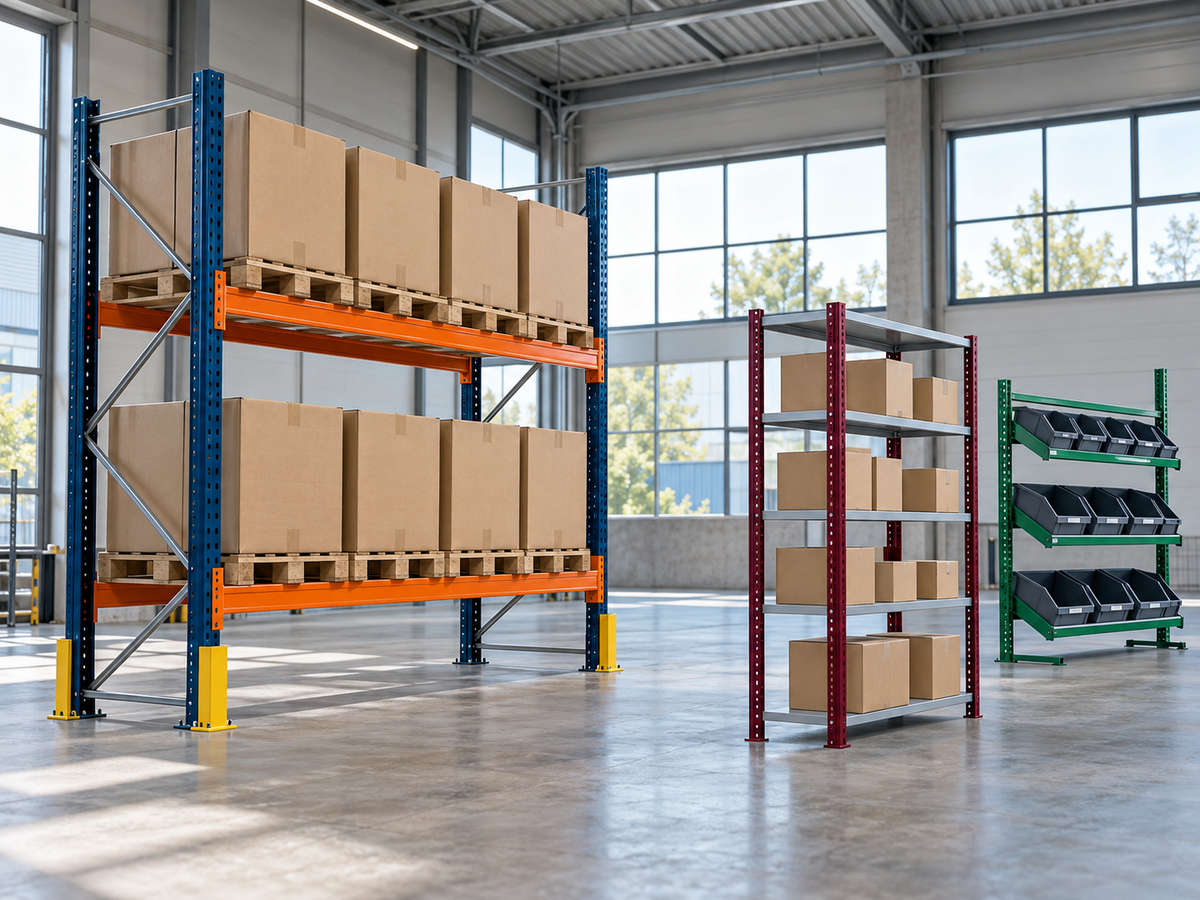
Wie unterstützen Regale und Behälter eine effiziente Inventur?
Eine übersichtliche Lagerstruktur erleichtert das Zählen und den späteren Abgleich. Passende Regalsysteme schaffen klar definierte Plätze und verbessern den Zugriff auf die Ware.
Fachbodenregale für manuell gelagerte Artikel
Für Kartons, Ersatzteile und einzeln gelagerte Waren bieten Fachbodenregale eine strukturierte Grundlage.
Werden die Fächer sinnvoll aufgeteilt und eindeutig beschriftet, lassen sich Artikel leichter zuordnen und getrennt erfassen.
Palettenregale für größere Ladeeinheiten
Bei palettierten Waren helfen Palettenregale, die Lagerung nach Stellplätzen zu organisieren.
Für die Bestandsaufnahme muss zusätzlich feststehen, welche Artikel und Mengen zu einer Palette gehören. Gerade bei angebrochenen oder gemischten Ladeeinheiten genügt es nicht, nur die Anzahl der Paletten zu erfassen.
Behältersysteme für Kleinteile
Schrauben, Verbindungselemente und andere kleine Artikel lassen sich mit passenden Behältersystemen getrennt aufbewahren.
Eine eindeutige Beschriftung je Behälter erleichtert die Zuordnung. Ähnliche Artikel sollten so gelagert werden, dass Verwechslungen bei Entnahme und Zählung möglichst vermieden werden.
Lagerumschlagshäufigkeit berechnen und richtig einordnen
Die Inventur zeigt den Bestand zu einem bestimmten Zeitpunkt. Die Lagerumschlagshäufigkeit beschreibt dagegen, wie oft der durchschnittliche Bestand innerhalb eines Zeitraums rechnerisch umgesetzt wurde.
Für eine wertbezogene Berechnung auf einheitlicher Kostenbasis gilt:
Lagerumschlagshäufigkeit = Wareneinsatz ÷ durchschnittlicher Lagerbestand zu Einstandspreisen
Der durchschnittliche Lagerbestand lässt sich vereinfacht berechnen:
Durchschnittlicher Lagerbestand = (Anfangsbestand + Endbestand) ÷ 2
Beispiel zur Berechnung
Ein Unternehmen hat einen jährlichen Wareneinsatz von 240.000 Euro. Der durchschnittliche Lagerbestand beträgt zu Einstandspreisen 60.000 Euro.
240.000 Euro ÷ 60.000 Euro = 4
Der durchschnittliche Bestand wurde rechnerisch viermal im Jahr umgesetzt.
Bei stark schwankenden Beständen liefern mehrere Messzeitpunkte einen aussagekräftigeren Durchschnitt als nur Anfangs- und Endbestand. Wichtig ist außerdem, Verkaufsumsätze und Bestände zu Einstandspreisen nicht unbemerkt miteinander zu vermischen.
Eine höhere Umschlagshäufigkeit ist nicht automatisch besser: Auch Lieferzeiten, Sicherheitsbestände und die erforderliche Warenverfügbarkeit müssen berücksichtigt werden.
Häufige Fragen zur Inventur
Was gehört zur Inventur im Lager?
Erfasst werden die relevanten Vorräte, beispielsweise Handelswaren, Rohstoffe sowie unfertige und fertige Erzeugnisse. Neben der Menge sind die eindeutige Artikelzuordnung und die Abgrenzung eigener und fremder Bestände wichtig.
Kann eine Inventur mit Excel durchgeführt werden?
Eine Tabelle kann die Erfassung unterstützen. Sie muss jedoch vollständig, nachvollziehbar und gegen unkontrollierte Änderungen abgesichert organisiert werden. Eine Excel-Datei allein gewährleistet noch keine ordnungsgemäße Inventur.
Was passiert bei einer Inventurdifferenz?
Zunächst werden die betroffene Position, die Buchungen und mögliche weitere Lagerorte geprüft. Nach Klärung erfolgt gegebenenfalls eine dokumentierte und freigegebene Bestandskorrektur.
Verhindert ein Lagerverwaltungssystem Bestandsfehler?
Ein Lagerverwaltungssystem kann die Erfassung und Kontrolle unterstützen. Nicht gebuchte Entnahmen, falsche Mengeneinheiten oder fehlerhafte Stammdaten können trotzdem zu Abweichungen führen.
Mit Regalbedarf.com die Grundlage für übersichtliche Bestände schaffen
Eine zuverlässige Inventur beginnt mit einer klaren Lagerstruktur. Eindeutige Stellplätze, gut zugängliche Waren und passende Aufbewahrungslösungen erleichtern die Bestandsaufnahme und die tägliche Arbeit.
Bei uns finden Sie Lagerregale für unterschiedliche betriebliche Anforderungen. Entscheidend für die Auswahl sind unter anderem Warenabmessungen, Gewicht, benötigte Stellplätze und die Art der Einlagerung.
Sie möchten Ihr Lager übersichtlicher organisieren oder vorhandene Kapazitäten erweitern? Teilen Sie uns Ihre Anforderungen mit. Wir unterstützen Sie bei der Auswahl einer passenden Regallösung für Ihren Betrieb.